Nossa metodologia é estruturada em quatro etapas: perfil do cliente, construção de carteira ótima, seleção de ativos e ajustes táticos por ciclo econômico, e tem como princípio central o asset allocation científico, baseado em estudos clássicos de Brinson, Hood & Beebower (1986), Singer (1991) e Ibbotson & Kaplan (2001).
Construir uma carteira de investimentos não deveria começar pela escolha de uma ação específica ou de um fundo imobiliário com bom histórico de dividendos. Essa é, no entanto, a etapa em que a maioria dos investidores concentra mais tempo e atenção, justamente a que menos influencia o resultado final.
Nosso processo de construção de carteiras é baseado em evidência científica e construído a partir dos objetivos de cada cliente. Assim como um projeto sob medida, não aplicamos um modelo padrão a todo mundo: cada carteira reflete a realidade financeira, os objetivos e o horizonte de tempo de quem a possui. Na nossa experiência, percebemos um padrão recorrente: o investidor dedica a maior parte do seu esforço a escolher ativos individuais e tentar prever o próximo movimento do mercado, exatamente as duas variáveis que menos pesam no resultado de uma carteira no longo prazo.
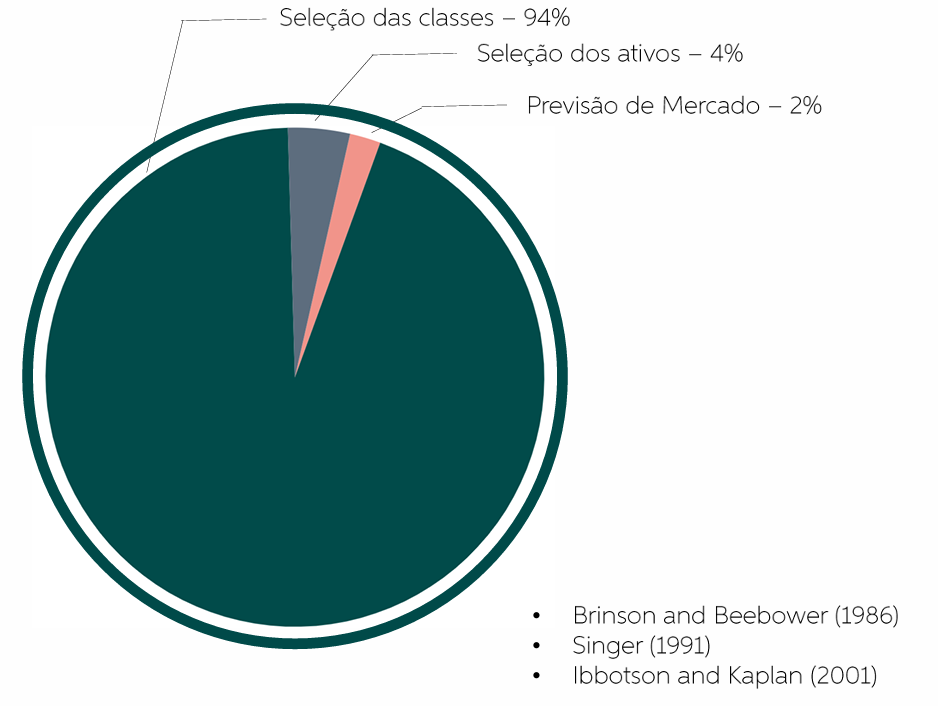
O estudo de Brinson e Beebower (1986), uma das referências mais citadas na área de gestão de investimentos, mostra que 94% do risco de uma carteira vem da forma como o capital é distribuído entre classes de ativos: ações, renda fixa, fundos imobiliários, moeda forte, entre outras, e não da escolha de qual ativo específico compor dentro de cada classe. Ou seja: a decisão que realmente determina o resultado de uma carteira é quanto alocar em cada classe de ativo, não qual ativo escolher dentro dela. É a partir dessa alocação, chamada de asset allocation, que estruturamos a carteira de cada cliente, antes de qualquer seleção de ativos individuais.
É comum que investidores tentem antecipar movimentos de curto prazo, vender um ativo depois de uma queda forte, ou adiar uma compra por achar que os preços estão altos. É um comportamento natural, mas os dados mostram que essa estratégia costuma reduzir bastante o retorno no longo prazo.
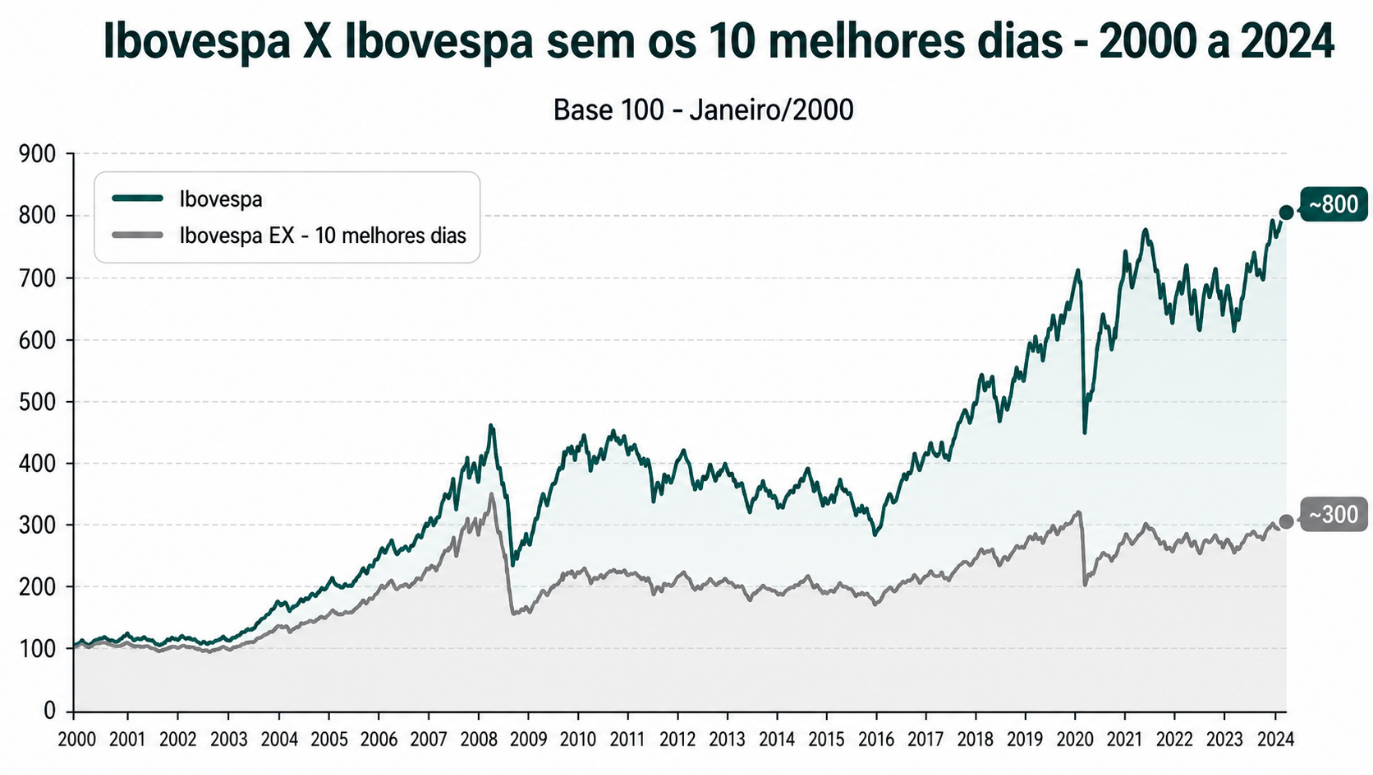
Um estudo mostra que, ao remover apenas os dez melhores dias da bolsa brasileira de uma janela histórica analisada, o rendimento acumulado do investidor cai pela metade. Como esses dias de maior valorização não podem ser previstos com antecedência, tentar cronometrar entradas e saídas do mercado, na média, significa estar fora dele justamente nos momentos que mais importam.
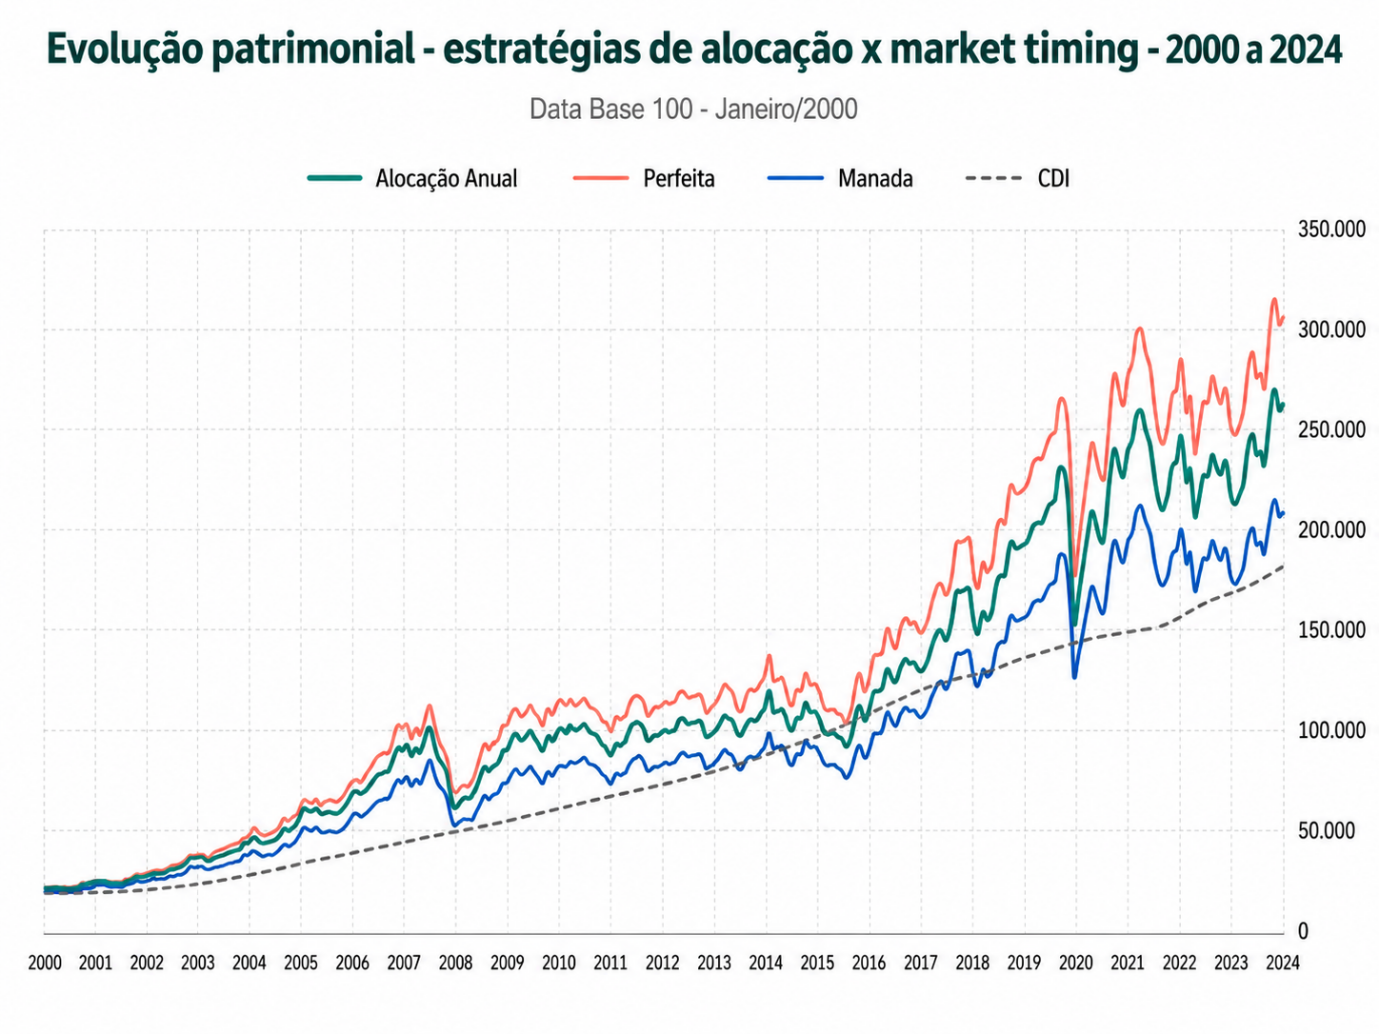
Um segundo estudo compara três estratégias ao longo do tempo: o investidor hipotético que consegue aportar exatamente nas mínimas de cada ano; o investidor que faz aportes consistentes, sem tentar prever nada; e o investidor que segue o movimento coletivo do mercado, aportando mais nos períodos de alta. O resultado mostra que a diferença entre o investidor “ideal”, que na prática não existe, e o investidor consistente é pequena. Já quem segue o comportamento coletivo do mercado fica bem atrás dos outros dois. Constância pesa mais do que tentar acertar o timing do mercado.
Nosso processo segue quatro etapas:
O processo de construção de carteira é individual e personalizado para cada cliente. Cada família tem uma realidade financeira diferente, e uma carteira genérica não dá conta dessas particularidades. Nosso compromisso é transformar rigor técnico e disciplina de investimento em um plano que faça sentido para a vida de cada cliente.